Pressemitteilung
Deutscher Immobilieninvestmentmarkte stabilisiert sich auf niedrigem Niveau
05 Oktober 2026
Pressekontakt
Ass. Director|Communications
- Marktdynamik gemessen an Investmentvolumen und Anzahl an Transaktionen schwächte sich im letzten Quartal ab
- Büroinvestments sowie Gesundheitsimmobilien legten im Jahresvergleich deutlich zu
- Gestiegene Finanzierungs- und Kapitalmarktzinsen lassen weitere Anstiege der Immobilienrenditen erwarten
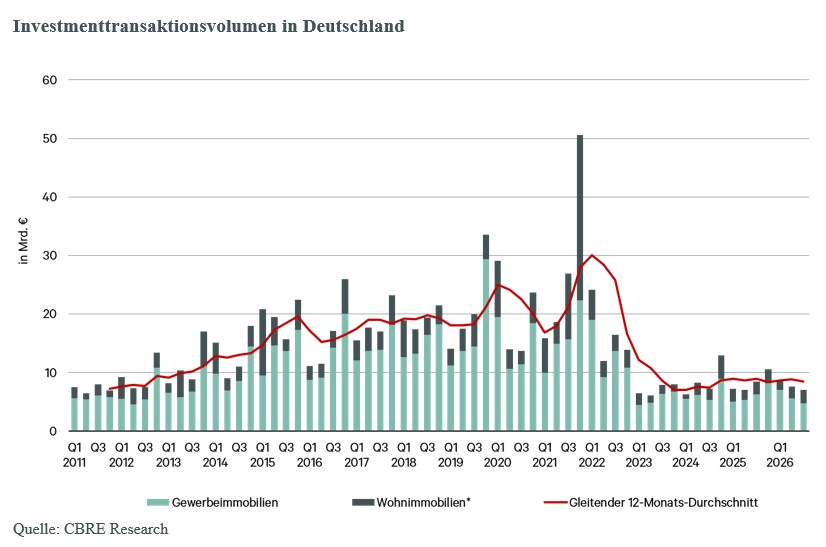
Der deutsche Immobilieninvestmentmarkt setzte die bereits zu Jahresbeginn Stabilisierung auch in den ersten drei Quartalen 2026 fort. Das Transaktionsvolumen erreichte 23,2 Milliarden Euro und lag damit leicht über dem Vorjahreswert, was insbesondere an einem starken ersten Quartal lag. Die Marktaktivität blieb insgesamt sehr selektiv, zumal Entscheidungsprozesse im derzeitigen Marktumfeld länger dauern und unter den herrschenden Risikoeinschätzungen intensiver geprüft und nachjustiert werden. Trotz der in vielen Marktsegmenten bereits erfolgten Preisanpassungen bestehen weiterhin erhebliche Differenzen zwischen den Preisvorstellungen von Käufern und Verkäufern, Zwar steht ausreichend Kapital bereit, insbesondere von internationalen Investoren, dieses wird jedoch nur bei einem aus Investorensicht angemessenen Pricing allokiert. Gleichzeitig führen die gestiegenen Alternativrenditen zu höheren Ausschüttungsanforderungen institutioneller Anleger und erhöhen damit den Druck auf die Ankaufspreise. Weitere Marktanpassungen erscheinen vor diesem Hintergrund wahrscheinlich.
„Die Stabilisierung des Investmentmarktes basierte damit vor allem auf der fortgeschrittenen Preisfindung und einem höheren Produktangebot, wobei im dritten Quartal die Dynamik infolge der gestiegenen geopolitischen Unsicherheiten und deutlich höheren Finanzierungszinsen spürbar nachließ.“
Marcus Lemli, Head of Capital Markets bei CBRE in Deutschland
„Der deutsche Immobilieninvestmentmarkt bewegt sich in einem weiterhin anspruchsvollen Umfeld. Die gesamtwirtschaftliche Dynamik blieb verhalten, während sich die Finanzierungskosten auf einem 15-Jahreshoch bewegten. Gleichzeitig stiegen die Renditen langfristiger Staatsanleihen im Jahresverlauf an und sorgen so in einem volatilen Marktumfeld zu Portfolioumschichtungen insbesondere bei institutionellen Investoren in Richtung höher rentierlichen festverzinslicher Anlagen. Vor diesem Hintergrund gewinnen bei Immobilieninvestments belastbare Preisniveaus, nachhaltig stabile Cashflows und eine selektive Investitionsstrategie weiter an Bedeutung.“
Dr. Jan Linsin, Head of Research bei CBRE in Deutschland
Investorenfokus weiterhin auf Top-Standorte – Trend zu mehr, aber kleineren bis mittleren Transaktionen
Die sieben größten Investmentstandorte vereinten weiterhin mehr als ein Drittel des Transaktionsvolumens auf sich. Ihr Anteil sank gegenüber dem Vorjahreszeitraum von 39 auf 36 Prozent. Gleichzeitig nahm die Bedeutung von Standorten außerhalb der Top-7 zu.
Die Marktaktivität wird derzeit vor allem von kleineren und mittleren Transaktionen getragen. Darauf deutet das rückläufige Durchschnittsvolumen hin, das im dritten Quartal bei gut 21 Millionen Euro und damit vier Millionen Euro unter dem Durchschnittswert des Vorjahresquartal lag. Gründe hierfür sind unter anderem die weiterhin selektive Finanzierungspraxis vieler Banken und alternativen Kreditgebern. Aufgrund von mehreren großvolumigen Portfoliotransaktionen, insbesondere aus den Assetklassen Healthcare und Wohnen, stieg die Zahl der Transaktionen oberhalb von 100 Millionen Euro auf 41 Abschlüsse mit einem Volumen von mehr als 8,3 Milliarden Euro, wenngleich auch in dieser Größenordnung im Vergleich zum Vorjahreszeitraum ein rückläufiges Durchschnittsvolumen zu verzeichnen war. Hiervon entfielen 14 Großtransaktionen mit einem durchschnittlichen Wert von knapp 165 Millionen Euro auf die Top-7-Standorte.
Büro und Healthcare legen zu
Auf Ebene der Assetklassen zeigte sich ein differenziertes Bild. Büroimmobilien sowie Pflege- und Gesundheitsimmobilien verzeichneten deutliche Zuwächse gegenüber dem Vorjahr. Auch Logistik- und Industrieimmobilien behaupteten ihr hohes Aktivitätsniveau. Wohnimmobilien blieben trotz eines leichten Rückgangs die größte Assetklasse des deutschen Investmentmarktes. Dagegen lagen die Transaktionsvolumina im Einzelhandels- und Hotelsegment unter dem Vorjahresniveau. Entwicklungsgrundstücke gewannen ebenfalls an Bedeutung.
Internationales Kapital gewinnt an Bedeutung
Ausländische Investoren setzen weiterhin auf die deutsche Volkswirtschaft und den hiesigen Immobilienmarkt. Ihr Transaktionsvolumen stieg um elf Prozent auf 11,6 Milliarden Euro. Damit erreichte ihr Anteil am gesamten Investmentvolumen 50 Prozent und lag wieder auf dem Niveau der inländischen Investoren. Deutschland behauptete damit seine Attraktivität für internationales Kapital und profitierte von seiner hohen Markttransparenz und Liquidität. „Die Erwartungen an eine schrittweise Konjunkturerholung haben sich zuletzt verbessert“, sagt Linsin. Dazu tragen vor allem die Impulse aus dem Fiskalpaket sowie höhere staatliche Ausgaben für Infrastruktur und Verteidigung bei. Auch wichtige Frühindikatoren wie Ifo Geschäftsklimaindex und die Konjunkturerwartungen des ZEW deuten auf eine Aufhellung des wirtschaftlichen Umfelds hin. Gleichzeitig stabilisiert sich der Arbeitsmarkt, wenngleich strukturelle Herausforderungen weiterhin bestehen.
„Da Immobilienmärkte konjunkturellen Entwicklungen typischerweise zeitverzögert folgen, erwarten viele internationale Investoren mittelfristig positive Effekte für den deutschen Immobilienmarkt“, sagt Lemli. Entsprechend richten insbesondere Value-Add- und opportunistische Investoren ihren Blick wieder verstärkt auf Deutschland und sehen den Markt zunehmend als attraktiven Turnaround-Kandidaten mit Potenzial für Wertsteigerungen.
Renditen blieben im dritten Quartal weitgehend stabil –werden aber steigen
Die Spitzenrenditen zeigten sich im dritten Quartal 2026 in den meisten Assetklassen weitgehend stabil. Während Büroimmobilien in den Top-Märkten sowie Logistik-, Hotel-, Gesundheitsimmobilien ihre Renditeniveaus gegenüber dem Vorquartal behaupteten, kam es lediglich in einzelnen Marktsegmenten zu moderaten Anpassungen. Die Entwicklung deutet darauf hin, dass die Preisfindung in weiten Teilen des deutschen Immobilieninvestmentmarktes inzwischen fortgeschritten ist.
Gleichzeitig veränderte sich das Kapitalmarktumfeld vor allem zuletzt spürbar. Die Rendite zehnjähriger Bundesanleihen stieg im dritten Quartal auf 3,64 Prozent und lag damit deutlich über dem Niveau des Vorquartals. Parallel dazu bewegten sich auch die langfristigen Finanzierungskosten auf einem erhöhten Niveau.
„Dadurch verringerte sich der Renditeabstand zwischen Immobilien und alternativen Kapitalmarktanlagen. Vor diesem Hintergrund erwarten wir in den kommenden Quartalen wieder einen Anstieg der Spitzenrenditen.“
Sandro Höselbarth, Head of Valuation & Advisory Services bei CBRE in Deutschland
Kapitalmarktentwicklung dürfte den Renditedruck erhöhen
Mit Blick auf das vierte Quartal dürften die Entwicklungen an den Kapitalmärkten jedoch stärker auf die Immobilienrenditen durchschlagen. „Sollten die langfristigen Finanzierungskosten, Swap-Sätze und Renditen von Staatsanleihen auf dem aktuellen Niveau verharren oder weiter steigen, wird dies den Anpassungsdruck auf die Spitzenrenditen in weiteren Marktsegmenten erhöhen“, erwartet Höselbarth. „Aus heutiger Sicht sprechen die Rahmenbedingungen eher für steigende als für sinkende Renditeanforderungen der Investoren“, ergänzt Lemli. Umfang und Geschwindigkeit möglicher Anpassungen dürften jedoch weiterhin von Assetklasse, Standortqualität und Investorennachfrage abhängen.
Restrukturierungen sorgen für zusätzliches Angebot
Neben der allgemeinen Marktstabilisierung blieb das Transaktionsgeschehen von Restrukturierungen und Portfolioanpassungen geprägt. Bis Ende des dritten Quartals wurden Immobilien im Wert von rund 1,15 Milliarden Euro aus Insolvenzverfahren veräußert. Maßgeblich geprägt wurde dieses Marktsegment durch Verkäufe aus dem Umfeld der SIGNA Holding GmbH, auf die rund 26 Prozent des Volumens entfielen. Die Transaktionen sorgten für zusätzliches Angebot am Markt und trugen zur Marktliquidität bei.
Offene Fonds bleiben Nettoverkäufer
Offene Immobilienpublikumsfonds zählten in den vergangenen Jahren zu den wichtigsten Verkäufern am deutschen Investmentmarkt. Mittelabflüsse, Kapitalrückführungswünsche seitens der Anleger und Refinanzierungsanforderungen sorgten für zusätzlichen Verkaufsdruck. Das von offenen Immobilienpublikumsfonds veräußerte Volumen lag in den ersten neun Monaten 2026 mit rund 643 Millionen Euro (in Deutschland) um 55 Prozent unter dem Vorjahreswert. Gleichwohl bleiben Fondsverkäufe ein Bestandteil des aktuellen Produktangebots am Markt. Noch deutlicher zeigt sich die veränderte Rolle der offenen Immobilienpublikumsfonds beim Blick auf ihre Nettobilanz. Nachdem diese Investorengruppe zwischen 2021 und 2023 durchgängig als Nettokäufer auftrat, veräußerten offene Fonds seit 2024 per Saldo mehr Immobilien, als sie erwarben. Die Nettoverkäufe stehen dabei unter anderem im Zusammenhang mit Portfolioanpassungen und veränderten Marktbedingungen. Gleichzeitig fiel der Nettoverkaufssaldo zuletzt geringer aus als noch 2024. Die Entwicklung deutet auf eine im Vorjahresvergleich geringere Verkaufsaktivität hin. Offene Immobilienpublikumsfonds bleiben jedoch weiterhin Nettoverkäufer und damit ein relevanter Anbieter am Investmentmarkt.
Der Refinanzierungsbedarf dürfte den Verkaufsdruck bei vielen Eigentümern zusätzlich erhöhen. Viele in der Niedrigzinsphase ausgereichte Kredite laufen nun aus und müssen zu deutlich höheren Konditionen refinanziert werden. In Verbindung mit notwendigen Restrukturierungen eröffnet dies eigenkapitalstarken Investoren attraktive Einstiegsmöglichkeiten. „Zuletzt war jedoch zu beobachten, dass Banken am professionellen Immobilienmarkt Objekte direkt übernommen haben. Derartige Immobilien dürften für mindestens zwei bis drei Jahre nicht auf den Transaktionsmarkt kommen“, sagt Lemli.
Weitere Investmentmöglichkeiten dürften aus Konsolidierungen bei Projektentwicklern und Betreibern entstehen. Insbesondere im Bereich operativ genutzter Immobilien könnten Plattformtransaktionen mit paneuropäischer Ausrichtung dazu beitragen, größere und diversifizierte Portfolios aufzubauen.
Ausblick auf das Gesamtjahr
Für den weiteren Jahresverlauf bleiben die wirtschaftlichen und kapitalmarktseitigen Rahmenbedingungen ein wichtiger Einflussfaktor für das Transaktionsgeschehen. Die Entwicklung der Finanzierungskosten sowie der langfristigen Kapitalmarktzinsen dürfte dabei für Investoren ebenso relevant bleiben wie die Verfügbarkeit von Produkt am Markt. „Entscheidend für die Frage nach einem Jahresendspurt am deutschen Immobilienmarkt ist die Frage, ob sich der Preisfindungsprozess nach den jüngsten Zinssteigerungen nun schneller vollziehen wird als zuvor. Wir gehen davon aus, dass sich das neue Preisniveau verhältnismäßig schnell einpendeln wird“, erwartet Lemli. Dabei könnte eine Vielzahl großvolumiger Einzeltransaktionen und Portfolios am Markt zu einer deutlich stärkeren Marktdynamik im Schlussviertel führen.
Weitere Informationen zu CBRE:
CBRE Group, Inc. (NYSE:CBRE), ein Fortune-500- und S&P-500-Unternehmen mit Hauptsitz in Dallas, ist das weltweit größte Unternehmen für gewerbliche Immobiliendienstleistungen und -investitionen (basierend auf dem Umsatz im Jahr 2025). Das Unternehmen beschäftigt mehr als 155.000 Mitarbeitende (einschließlich der Mitarbeitenden von Turner & Townsend) und betreut Kunden in über 100 Ländern. CBRE betreut und berät seine Kunden in vier Geschäftssegmenten: Advisory (Vermietung, Verkauf, Kreditvergabe, Hypothekendienstleistungen, Bewertungen); Building Operations & Experience (Facility Management, Property Management, Flex Space & Experience, Data Centre Solutions); Project Management (Programmmanagement, Projektmanagement, Kostenberatung); Real Estate Investments (Investmentmanagement, Entwicklung).
Seit 1973 ist CBRE Deutschland mit seiner Zentrale in Frankfurt am Main vertreten, weitere Niederlassungen befinden sich in Berlin, Düsseldorf, Essen, Hamburg, Köln, München und Stuttgart. www.cbre.de